据 《纽约时报》的 Andrew Ross Sorkin、Lauren Hirsch 和 Sri Muppidi 报道,Anthropic 昨天向投资者分享了第三季度的高层财务数据。
据报道,第三季度营收为 168 亿美元。
乍看之下,这个数字似乎令人震惊。从某种意义上说,确实如此。对于这家很可能是历史上增长最快的公司来说,这又是一次令人瞠目结舌的环比增长。
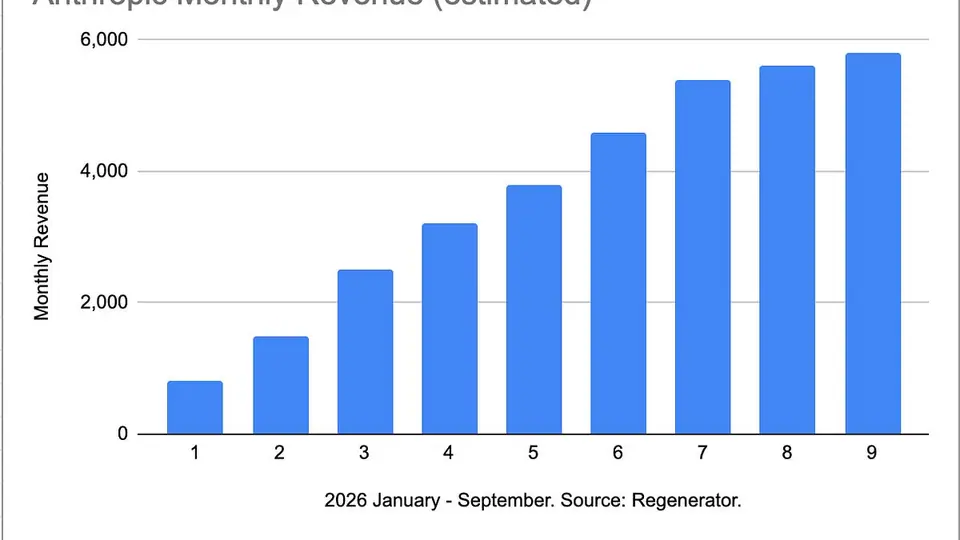
但是,把这一趋势拆解为隐含的月度增长后,情况看起来就不一样了。
具体来说,Anthropic 从 7 月到 9 月似乎几乎没有增长。
此外,Anthropic 第三季度的环比营收增长,按绝对美元计算,还小于其(令人瞠目的)第二季度增长。
因此,出于几个可能的原因,Anthropic 的增长已明显放缓。
这很可能是 CoreWeave 等“新云”(neocloud)提供商的股票暴跌的另一个原因。CoreWeave 等公司借入了数百亿美元,其假设是未来数年 AI 算力需求将以远超市场普遍预期的速度持续增长。
如今,不仅利率飙升——推高了这笔债务的持有成本——AI 服务的近期营收增长也可能正在趋于平缓。
分析 Anthropic 的增长……
Anthropic 今年报告的营收增长是前所未有的:
第一季度:48 亿美元
第二季度:116 亿美元(环比 +68 亿美元,+141%)
第三季度:168 亿美元(环比 +52 亿美元,+45%)
再说一次,这些数字令人震惊。
但 AI 的估值和预期同样如此。
请注意,Anthropic 第二季度增加的营收多于第三季度。
还要注意,对 Anthropic 的 IPO 估值——很可能也对 AI 泡沫的未来轨迹——最重要的,不是已经发生了什么,而是将会发生什么。
关键问题是:“这些数字表明 Anthropic 从今往后会以多快的速度增长?”
这些数字表明,市场应当降低预期,至少暂时如此。
如果我们把上面的季度数字拆解为月度估算,并再加入一个已报道的数据点——Anthropic 在 7 月的年化营收运行率为 650 亿美元——就会发现,Anthropic 的增长趋平程度甚至超过季度数字所显示的水平。
以下是对 Anthropic 2026 年月度营收的粗略估算。这些估算基于已报道的季度营收数字,以及 7 月 650 亿美元的年化营收(相当于 7 月约 54 亿美元的营收)。
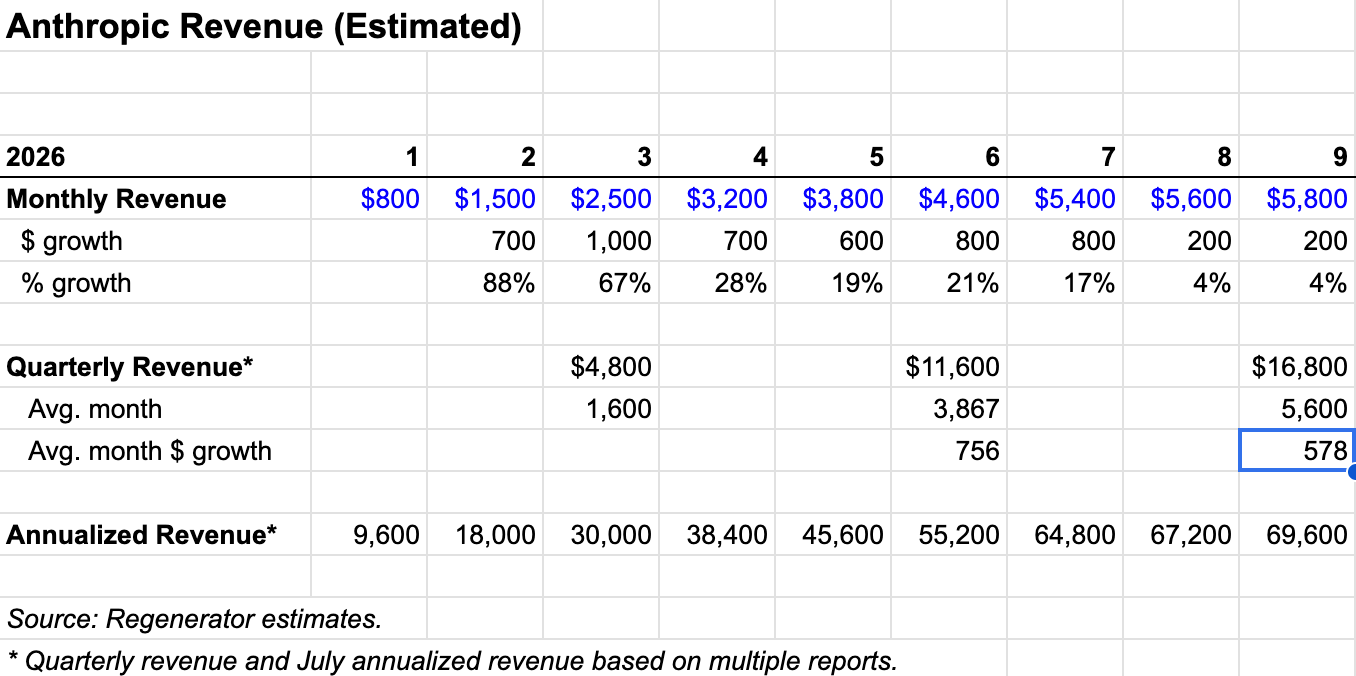
即便是季度数字也表明,Anthropic 的平均月度增长从第二季度的约 7.6 亿美元放缓至第三季度的(“仅”)每月 5.8 亿美元。
但“7 月年化营收 650 亿美元”这一数据点表明,放缓幅度甚至更大。
如果 Anthropic 7 月营收为 54 亿美元,第三季度营收为 168 亿美元,那么它在 8 月和 9 月很可能只是温和增长。
据 DealBook 报道,在昨天与投资者的会议上,Anthropic 并未分享基于 9 月营收的年化营收数字。至少对这位分析师来说,这表明 Anthropic 认为 9 月的年化营收数字不会显示出相对于 7 月足够亮眼的增长。
事实上,当我们外推月度数字时,似乎可以看出 Anthropic 在 8 月和 9 月的增长轨迹发生了急剧变化。
这意味着什么?
这意味着,该行业领先公司的增长在过去两个月似乎已急剧放缓。
这种放缓可能至少部分源于季节性因素。至少 8 月往往是增长缓慢的月份。但产品周期这么早出现如此急剧的季节性变化,还为时过早。而且 9 月的增长本应重新加速。
这也可能意味着,Anthropic 只是无法跟上需求的增长。如果这是放缓的原因,那这是一个高质量的问题,不会对 AI 支出的整体增长轨迹(或泡沫)产生长期影响。
但这也可能意味着,AI 支出的近期增长率正在放缓——要么是因为需求增长正在放缓,要么是因为企业正使用来自中国的更便宜模型来满足部分 AI 需求。(使用数据表明,后者确实正在发生)。
如果支出增长放缓是原因,那么我们应当预期,投资者对一切 AI 相关事物的狂热——以及支撑这种狂热的巨额基础设施支出增长——也将开始趋于平缓。
所有泡沫的终结都发生在供给开始赶上需求之时。
Anthropic 明显的放缓表明,我们可能离那一刻更近了。