宏观经济指标与趋势
2026年10月24日
关于作者
Torsten Slok
合伙人、首席经济学家
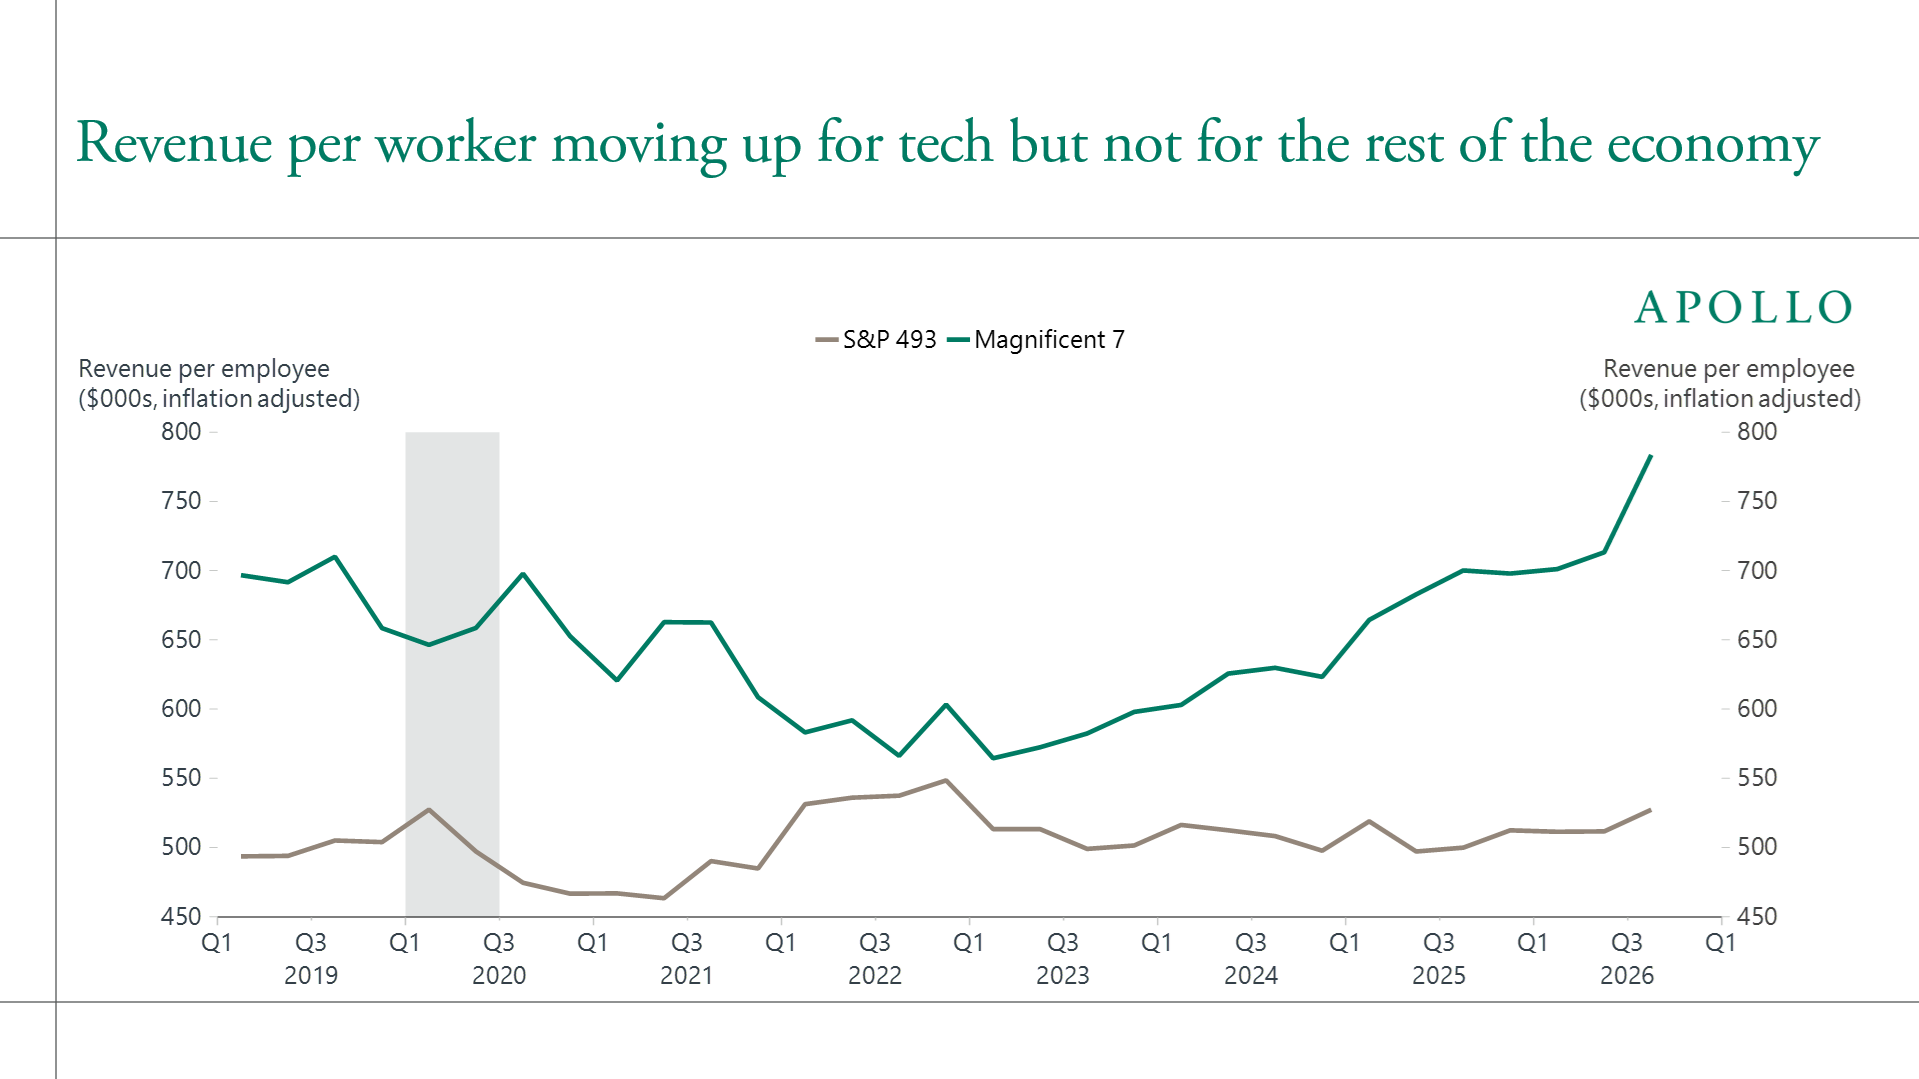
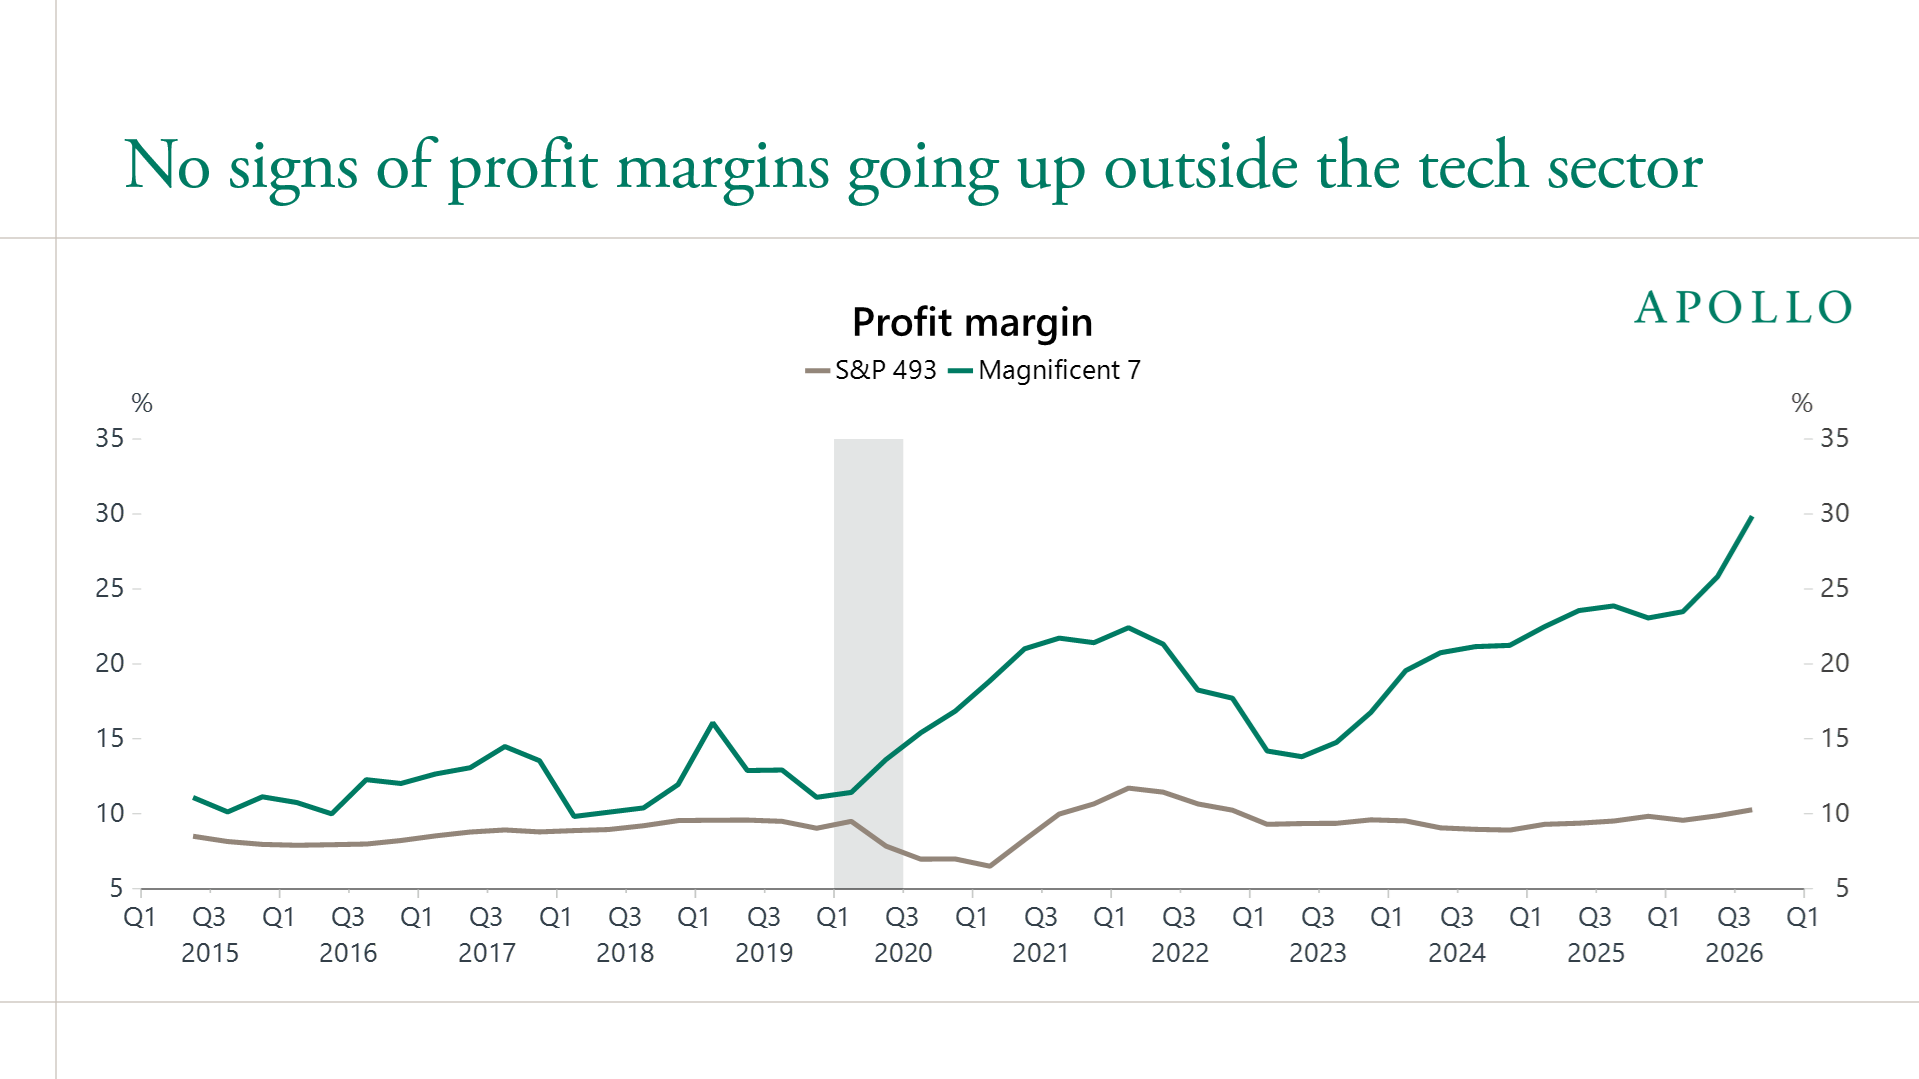
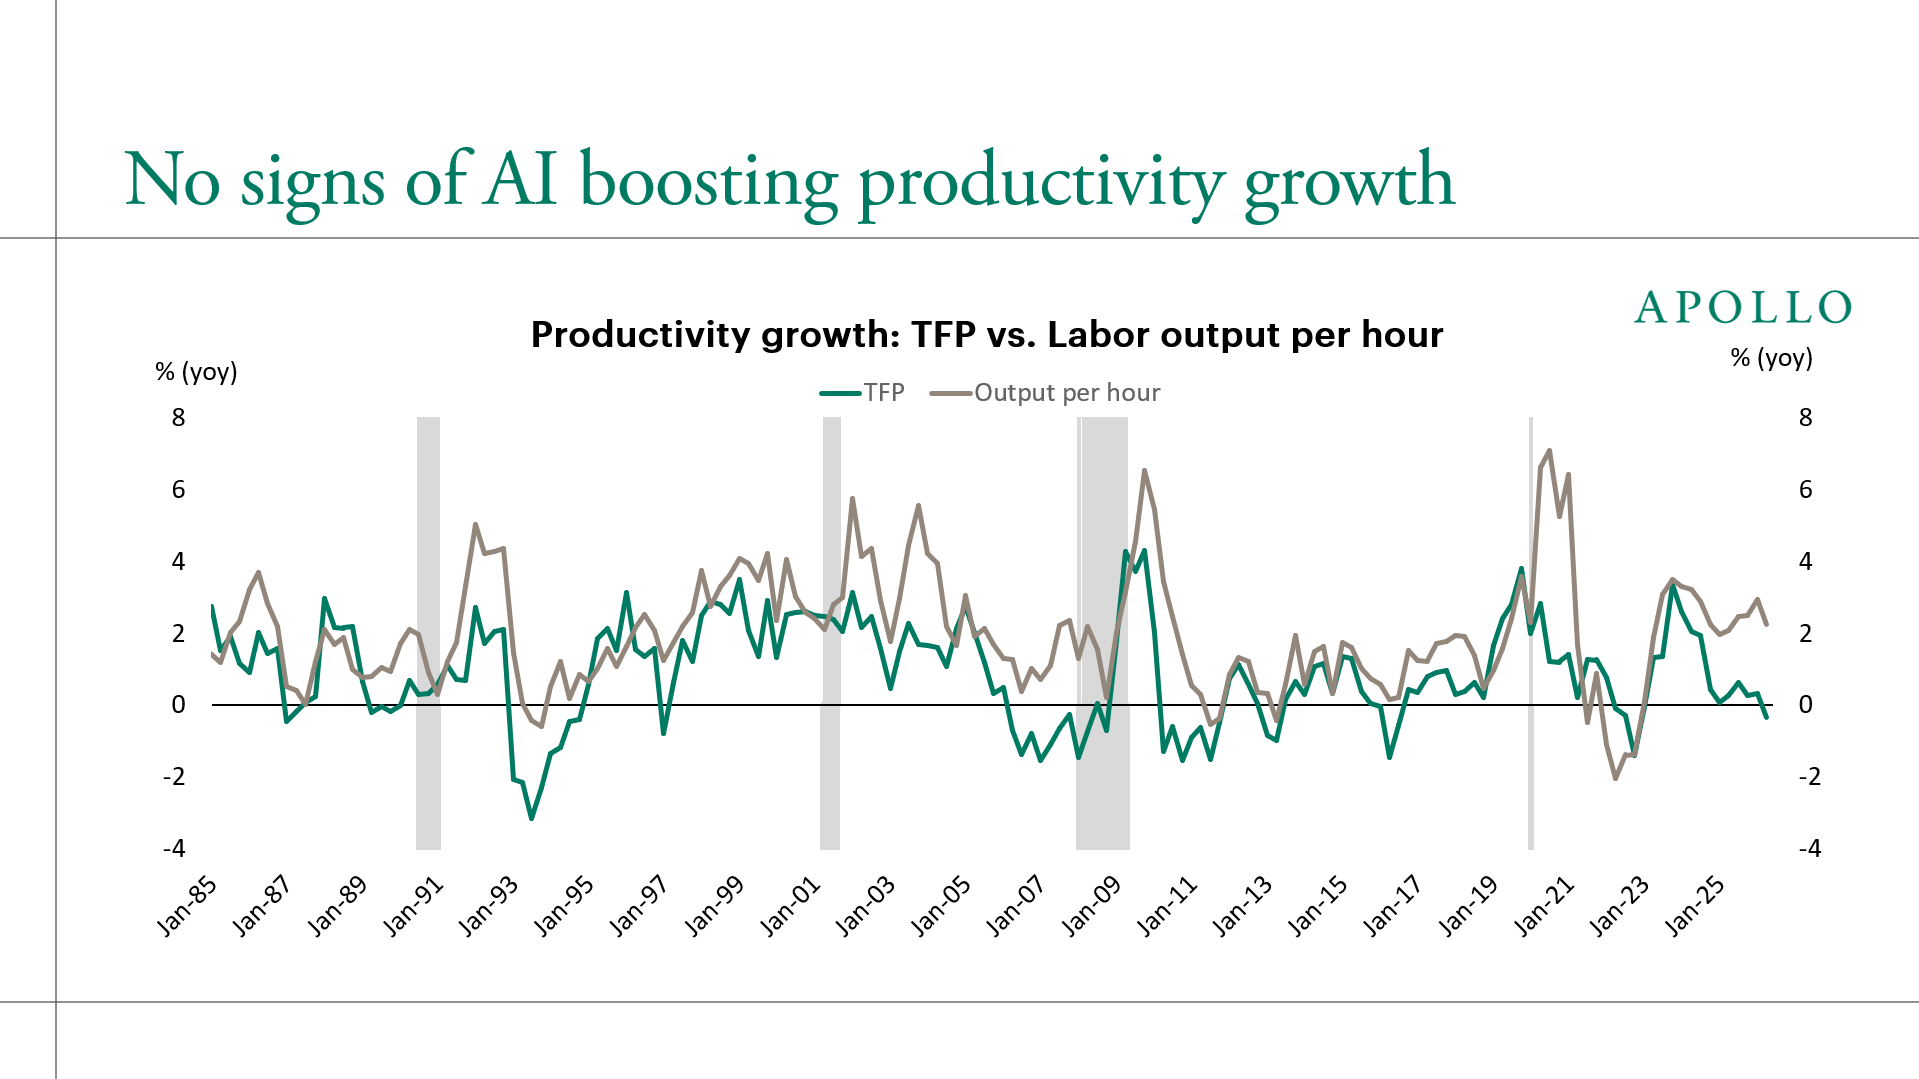
尽管人工智能领域投资巨大且被广泛炒作,但该技术并未给科技行业以外的美国企业带来任何财务回报。Mag 7的每名员工收入在上升,而S&P 493则持平,见下方第一张图。Mag 7的利润率在上升,而S&P 493则持平,见下方第二张图。而且仍没有迹象表明AI在提升生产率增长,见下方第三张图。由于对利润没有影响,美国主流企业正在收缩,并开始将token支出视为拖累利润率的成本中心,而非增长来源。
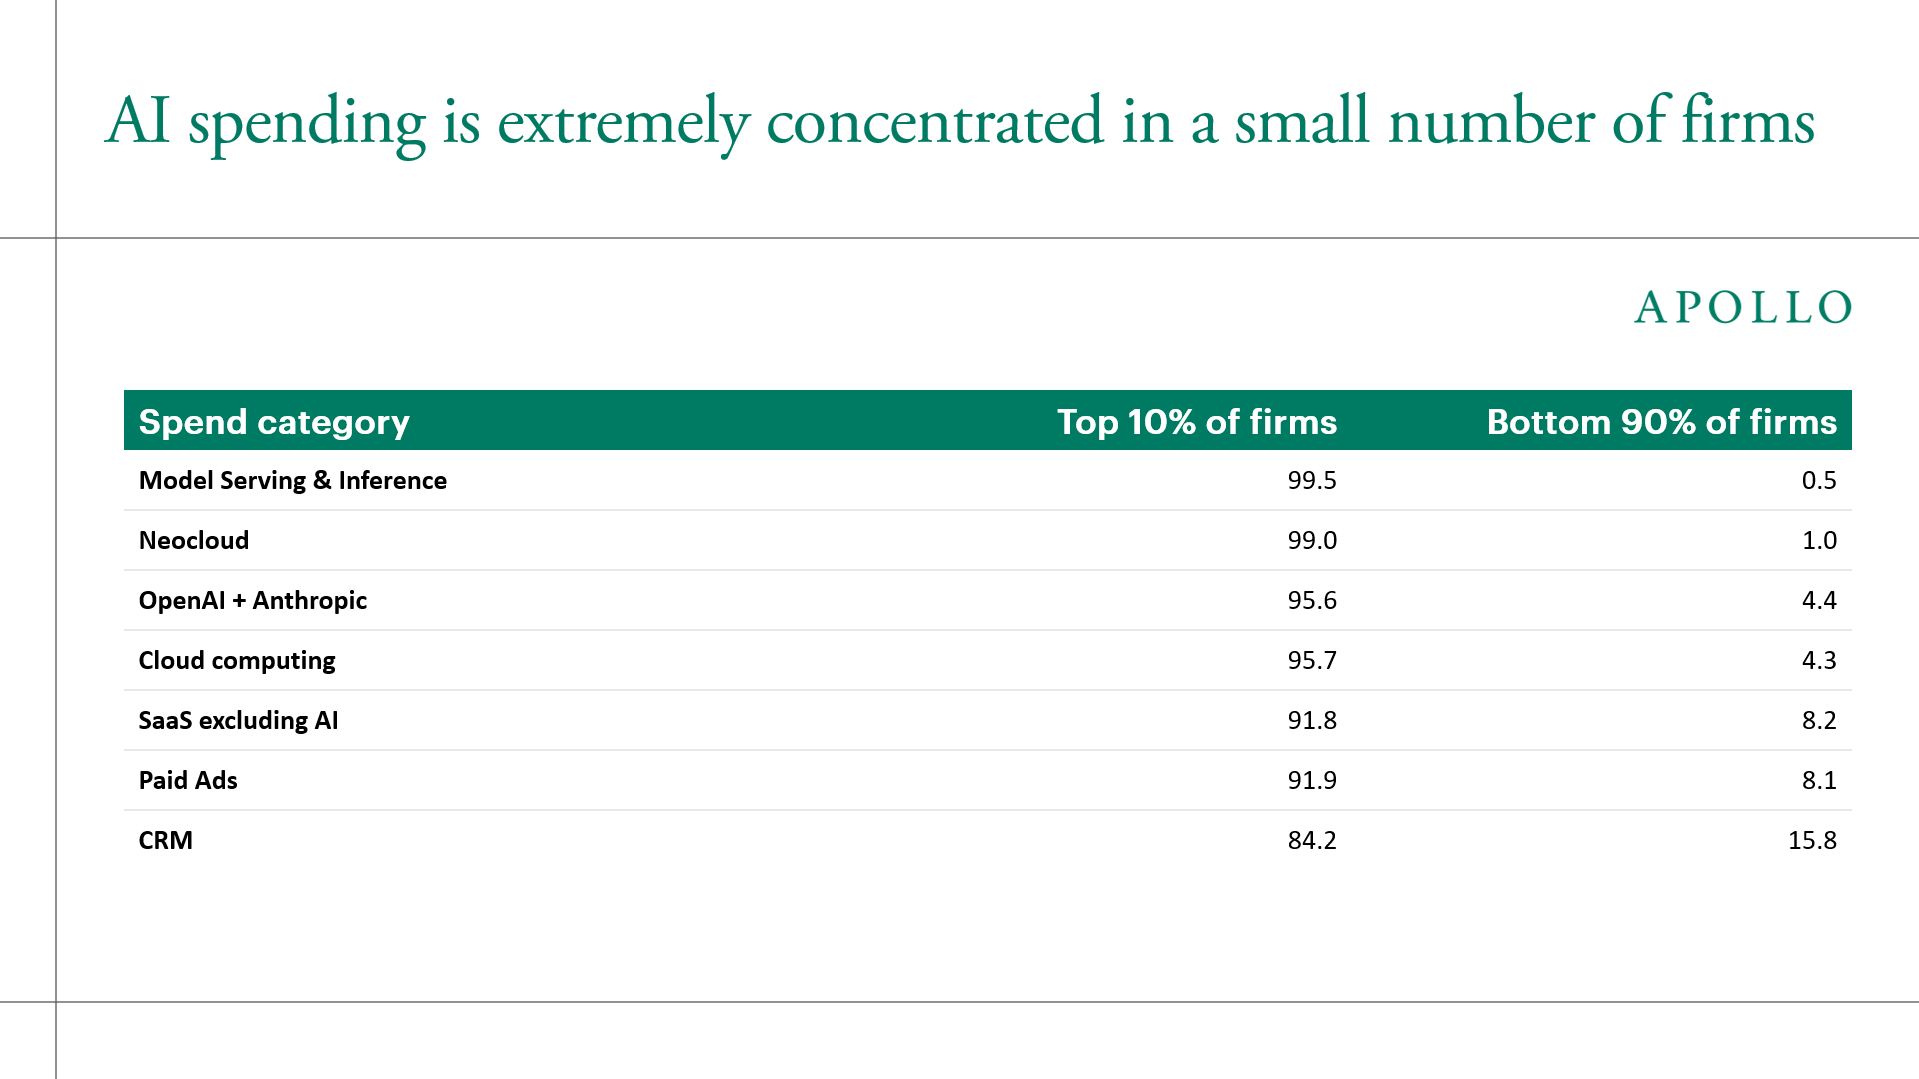
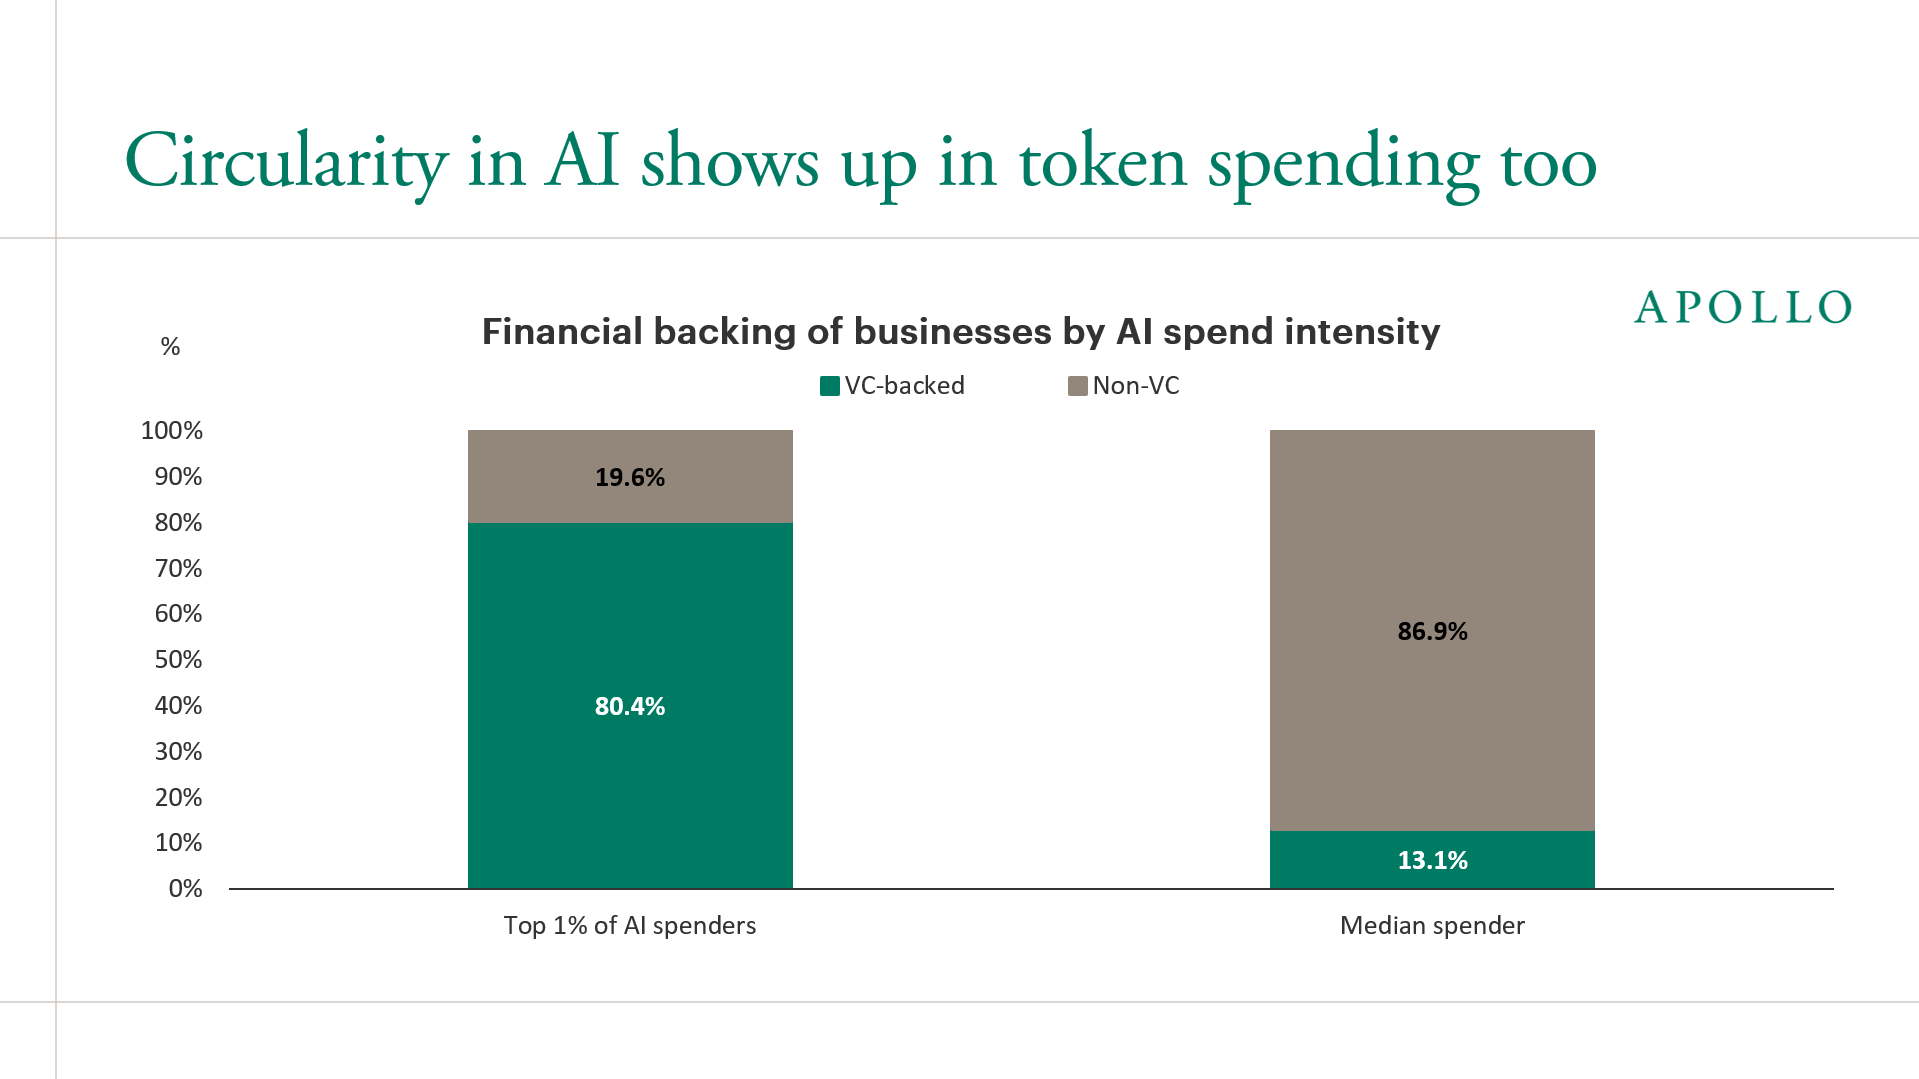
风投支持的公司在token上的支出越来越多,但美国主流企业并不需要最新模型,也不愿为此付费。只要代理式AI和token支出局限于经济的一小部分,AI的宏观经济影响就将非常有限,见下方第四和第五张图。
展望未来的问题是,即便模型日益商品化,美国主流企业能否将日益廉价的智能转化为更高的收入增长和更高的利润率。这可能比听起来更难。AI或许是一台出色的计算器,但在商业中,智能主要是判断力。判断力取决于情境,而答案会因你问的是哪个人或哪个模型而不同。或许最重要的是,AI不理解问责、信任、文化、不成文规则、道德权衡或公平,而所有这些都塑造声誉风险,并最终驱动收入增长和利润率。
归根结底,AI的故事将在S&P 493中见分晓,而非Mag 7,而且到目前为止,没有证据表明科技行业以外的收入增长或利润率正在改善。
下载高分辨率图表
您是金融专业人士吗?
告诉我们您的角色,以获得更相关的Apollo.com体验。
感谢您告知我们。
您的偏好已保存。
未经Apollo Global Management, Inc.(连同其子公司,合称“Apollo”)明确同意,本演示文稿不得全部或部分分发、传输或以其他方式传达给他人。
Apollo对本演示文稿中所作任何陈述的准确性、合理性或完整性不作任何明示或暗示的陈述或保证,包括但不限于从第三方获得的陈述。意见、估计和预测构成演讲者截至所示日期的当前判断。它们不一定反映Apollo的观点和意见,并可随时变更,恕不另行通知。Apollo没有责任更新本演示文稿以反映此类变更。无法保证本演示文稿中讨论的任何趋势将会持续。
本演示文稿中通篇所作的陈述无意提供、也不应被依赖为会计、法律或税务建议,且不构成投资建议或投资意见。投资者应对本演示文稿中讨论的信息进行独立调查,包括就此等信息咨询其税务、法律、会计或其他顾问。Apollo不为您行事,也没有责任为您提供向其客户提供的保护。本演示文稿不构成出售任何证券、产品或服务的要约,也不构成购买任何证券、产品或服务的要约邀请,包括Apollo管理或提供咨询的任何投资产品、基金或账户中的权益。
本演示文稿中通篇所作的某些陈述可能具有“前瞻性”性质。由于各种风险和不确定性,实际事件或结果可能与此类前瞻性信息所反映或设想的存在重大差异。因此,不应过度依赖此类陈述。前瞻性陈述可通过使用包括但不限于“可能”、“将”、“应该”、“预期”、“预计”、“目标”、“预测”、“估计”、“打算”、“继续”或“相信”等术语或其否定形式或其他变体或类似术语来识别。